Business Industry Capital
|
България
|
|  | |
|
Валутни курсове
(05.08.2026) |
|---|
| |
GBP |
|
1.16770 |
|
| USD |
|
0.86840 |
| CHF |
|
1.07310 |
| EUR/USD |
|
1.1515* |
|
* определен от ЕЦБ |
|
ОЛП |
| |
от 01.12 |
|
1.81% |
|
|
|
|
Финансови новини |
|
Преведените близо 900 млн. евро от Европейската комисия на България по четвъртото плащане по Плана за възстановяване и устойчивост (ПВУ) свалиха бюджетния дефицит с 200 млн. евро на месечна база и към края на юли той възлиза на 2.2 милиарда евро. Това е 1.7 на сто от прогнозния брутен вътрешен продукт (БВП) показват предварителни данни и оценки салдото по консолидираната фискална програма към юли 2026 г., съобщи Министерството на финансите. За сравнение дефицитът към края на юни беше 1.9 на сто от БВП. През август обаче се очаква дефицитът да се увеличи значително. Причината е, че в края на месеца приключва изпълнението по ПВУ. България трябва да разплати още над 1.67 милиарда евро по петото финално плащане, показва справка в системата за еврофондовете ИСУН 2020. Към момента от общо 57 етапи и цели са изпълнени едва 10, а до края остава по-малксо от месец. Очакванията са ЕК да възстанови парите през есента, като най-вероятно ще има и санкции, заради неизпълнение на реформи. До момента страната ни е получила около 4 милиарда евро по ПВУ, което е над две трети от парите възлизащи на 6.17 милиарда евро. Приходите, помощите и даренията по консолидираната фискална програма към юли 2026 г. се очаква да бъдат в размер на 26.4 милиарда евро, което е 53.2% от годишните разчети към Закона за държавния бюджет за 2026 г. и с 2.7 млрд. евро (11.3%) повече спрямо отчетените за същия период на 2025 година. За този ръст принос имат данъчните приходи, които нарастват номинално спрямо юли 2025 г. с 1.8 млрд. евро (9.3%), и постъпленията в частта на помощите и даренията, които нарастват с 1.3 млрд. евро. Неданъчните приходи са по-ниски с 0.4 млрд. евро спрямо седемте месеца на 2025 г. основно поради по-ниските приходи от дивидент от държавни предприятия през 2026 г. Разходите по консолидираната фискална програма, включително вноската на България в бюджета на ЕС, към юли 2026 г. са в размер на 28.6 млрд. евро. Това е 50.3% от годишните разчети. За сравнение, разходите по КФП към юли 2025 г. бяха в размер на 25.9 млрд. евро. Нарастване на разходите има основно при социалните и здравноосигурителните плащания, включително разходите за пенсии, както и при разходите за персонал, капиталовите разходи и други. Частта от вноската на България в бюджета на Европейския съюз, изплатена към края на юли 2026 г. от централния бюджет, възлиза на 700 милиона евро, което е в изпълнение на действащото към момента законодателство в областта на собствените ресурси на ЕС. Източник: mediapool.bg
От 3 август 2026 г. Агенцията по вписванията официално въведе в експлоатация Регистъра по несъстоятелност на физическите лица – първия изцяло автоматизиран регистър, разработен от институцията. С пускането му в действие България прави важна стъпка към прилагането на Закона за несъстоятелност на физическите лица, известен като Закона за личния фалит. Новата електронна система осигурява публичност и прозрачност на производствата по несъстоятелност чрез единна електронна партида за всеки длъжник. Тя дава възможност на гражданите, институциите и синдиците да получават бърз и сигурен достъп до предвидените в закона услуги. Съгласно Закона за несъстоятелност на физическите лица производство може да бъде открито единствено по молба на добросъвестен неплатежоспособен длъжник – физическо лице, което до този момент не е преминало успешно през такава процедура с влязло в сила съдебно решение. Регистърът вече е достъпен чрез Единния портал за заявяване на електронни административни услуги на Агенцията по вписванията. Чрез него синдиците могат да вписват и обявяват актове и обстоятелства, а гражданите и институциите да заявяват издаване на удостоверения, писмени справки и заверени копия от заявления и приложения. Държавните такси за тези услуги варират между 5,62 и 10,23 евро. Всички потребители могат свободно да извършват публични справки в регистъра. Повечето административни услуги са достъпни както по електронен път, така и на хартиен носител в службите на Агенцията по вписванията. За електронното заявяване е необходима идентификация чрез средствата за електронна идентификация. Инвестицията в изграждането и внедряването на регистъра възлиза на 560 952 лева (286 807,65 евро). Източник: Стандарт
|
Дружества |
|
|
|
|
|
| |
Печалбата на банковия сектор в България за полугодието на 2026 г. е 1.08 млрд. евро - със 73 млн. евро, или 7.25%, над отчетеното година по-рано. А ако се гледа само второто тримесечие - то също е рекордно с 589 млн. евро. Възвръщаемостта на активите остава близо 1.7%, запазва се и нетният лихвен марж на нива около 2.7%, а единствено възвръщаемостта леко се понижава (от 16.6 на 13.1%), но с уговорката, че през второто тримесечие може да има и сезонен компонент покрай разпределянето на годишните дивиденти. С влизането в еврозоната задължителните минимални резерви (ЗМР) се понижиха от 12% до 1%, колкото е прилаганото от ЕЦБ в целия паричен съюз. Това освободи огромен паричен ресурс за кредитните институции, държан до момента при нулева доходност в БНБ. Тези средства и сега могат да остават в централната банка, но вече банките имат достъп в т.нар. депозитно улеснение на ЕЦБ, където лихвата в момента е 2.25%. Част от средствата могат да се насочат и към кредитиране, ДЦК и други инструменти, които носят доходност. Така за полугодието нетният лихвен доход скача с 19.5% до 1.69 млрд. евро. Това донася 276 млн. евро положителен принос към печалба на банките. При нетния доход от такси картината е по-шарена. Там ефектът от еврото е по-скоро в обратна посока, заради загубата на приходи от превалутиране. Все пак благодарение на ръста на икономиката и кредитирането и тук продължава да се вижда ръст - 4.2%, или 18 млн. евро, до 452 млн. евро, макар и доста по-скромен от реализираните предходните години. До юни банките отчитат похарчени по тази линия с 82 млн. евро повече на годишна база. Което прави 13% ръст до почти 711 млн. евро. Основната тежест, която ограничава ръста на печалбата, се оказват разходите за обезценки, които се изстрелват с цели 102 млн. евро до близо 230 млн. евро. Банка ДСК с 291.8 млн. евро успява да завоюва първото място по печалба за полугодието, като това е и рекорд за реализиран резултат към средата на годината - с малко над миналогодишното постижение на Уникредит Булбанк. ДСК удържа и лидерството по-активи, където се изкачи предходното тримесечие, детронирайки ОББ. С почти 24 млрд. евро балансово число поделението на унгарската OTP има близо половин милиард евро преднина пред българската банка на белгийската KBC. Общо за второто тримесечие на годината ипотечните портфейли на банките се покачват с нови 1.16 млрд. евро, или 6%, до 20.4 млрд. евро. Това е повече отколкото през първото тримесечие, а на годишна база повишението с 27.3% остава близо до рекордните стойности от близо 30%. Лидерът в ритейл банкирането ДСК продължава да е и най-агресивният играч сред големите с темп на растеж в ипотечното кредитиране 36.6%, който е надскачан само от доста по-малки играчи в сегмента с ниска база. Пример за последното е Прокредитбанк, която за година добавя 130 млн. евро жилищни и 66 млн. евро потребителски заеми и така удвоява портфейлите си. При ДСК годишният прираст в ипотечното кредитиране е над десетократно по-голям - 1.5 млрд. евро, с което тя допринася с близо 35% от жилищното кредитиране в страната. При потребителските заеми картината е сходна, като за тримесечието ръстът е с под 5%, или 614 млн. евро, до 13.3 млрд. евро. Годишният темп също остава по-нисък и без съществена промяна - близо 15%. Тук отново ДСК затвърждава позициите си като основен играч и допринася със 176 млн. евро, следвана от Пощенска банка (158 млн. лв.). ОББ и специализираната в сегмента Ти Би Ай банк остават под чертата от 100 млн. евро. При фирменото кредитиране ръстовете са по-скромни, като за тримесечието покачването е с 2.3%, или 684 млн. евро, до малко над 31 млрд. евро, а на годишна база ръстът е 11.3%. Тук отново ДСК изпъква с агресивни ръстове в процентно изражение, но в номинално изражение най-голям принос има лидерът в бизнес сегмента - Уникредит Булбанк (+198 млн. евро). ОББ пък за пръв път от доста време отчита свиване на фирмените си портфейли (-132.5 млн. евро). Само преди няколко тримесечия тя се беше доближила заплашително до номер едно в този сегмент, но сега Уникредит Булбанк отново отвори чувствителна дистанция с 6.5 спрямо 5.7 млрд. евро за конкурента си. Българският стартъп Estel Technologies затвори pre-seed кръг на финансиране на стойност €270 хил. Инвестицията е водена от фонда Vitosha Ventures, с участието и на австрийския бизнес ангел Керем Башак, който е основател и изпълнителен директор на FB Consulting. Със свежия капитал компанията ще разшири своята AI-базирана платформа за продажби, насочена към глобалната индустрия за технологични таланти. Пазарът за набиране на ИТ персонал е огромен – оценява се на около €250 милиарда в световен мащаб и расте със 7.2% годишно. Въпреки това процесът на продажби в този сектор остава силно неефективен. Estel Technologies предлага решение, като заменя множеството инструменти с единна AI-базирана работна среда. Платформата е създадена от екип с богат опит в сферата. Изпълнителният директор Богдан Ставрев е бил вицепрезидент „Дигитални продукти“ в една от най-големите организации за набиране на персонал в света. Продуктовият директор Иво Мичоров е ръководил глобалната програма на Google за разширена работна сила на стойност над 1 млрд. долара, а технологичният директор Юсуф Берки има 15 години опит в изграждането на системи с изкуствен интелект и машинно обучение. В основата на платформата е патентованият алгоритъм Demand Confidence Score (DCS). Той обработва ежедневно пазарни сигнали, за да: Потвърждава кои възможности за работа са реални, Класира ги индивидуално за всеки потребител. Автоматично ги свързва с купувачите с най-голяма вероятност за реализация. Платформата вече показва активно търсене в сектора на технологиите във Великобритания, Германия, Австрия, Швейцария и Полша. Компанията има три корпоративни клиента и €24 хил. годишни повтарящи се приходи, като целта е те да нараснат 20 пъти до средата на 2027 г. Новият капитал ще бъде инвестиран в укрепване на основната технология на платформата и патентованите алгоритми. Средствата ще послужат и за ускоряване на растежа и присъствието на Estel на основните европейски пазари. Pre-seed кръгът има за цел да подготви компанията за следващ, Seed кръг на финансиране и за навлизане на пазара в САЩ през 2027 г. Източник: Дарик радио
Производствената компания „Кьова Юръп“ (Kyowa Europe), дъщерно дружество на японската „Кьова Манифакчъринг“ (Kyowa Manufacturing), откри своята нова производствена база на територията на Научно-производствената зона „Искър“ София. Инвестицията в собствена база и разширяването на производствения капацитет става 14 години след стъпването на „Кьова“ в България през 2012 година, когато в София е основано подразделението на „Кьова Юръп“ с централа в германския град Лайхлинген. Разширяването е свързано с внедряване на два производствени робота, които ще увеличат капацитета с възможност за изработката на до 1000 изделия на ден. Компанията специализира в производството на моторни ролки с вграден високотехнологичен микроконтролер. Изделието е предназначено за използване в задвижващи секции на конвейери и системи за сортиране. Те позволяват незабавно извършване на операции като проследяване и потвърждаване на местоположението на транспортираните товари. Производството в България е едно от трите такива на „Кьова Манифакчъринг“ по света и е предназначено най-вече за пазара на ЕС. Другите две се намират в Япония и в САЩ. Централата на „Кьова Юръп“ е в Германия, където е съсредоточена маркетинговата дейност за пазара на ЕС на европейското подразделение на „Кьова Манифакчъринг“. Източник: БТА
Община Габрово представи резултатите от проекта за модернизиране на обществения транспорт, финансиран по Националния план за възстановяване и устойчивост и със собствен принос, като общата стойност на инвестицията достига 5.2 млн. евро. Проектът обединява мерки за развитие на екологичния транспорт, повишаване на пътната безопасност и въвеждане на интелигентни транспортни решения в Габрово и партньорската община Севлиево. Инвестицията надгражда постигнатото през 2021 г., когато бяха доставени първите три 12-метрови електробуса и 11 автобуса на природен газ (CNG). В рамките на настоящия проект са закупени още девет електрически автобуса, които обслужват общинската и междуселищната транспортна схема. Ключови придобивки по проекта: Четири 12-метрови електробуса „Юйтун“ (Yutong), Пет компактни електробуса „Хайгър“ (Higer), Изградена инфраструктура със седем зарядни станции, Първият в България редовен курс с електробус по линията Габрово – София, въведен през септември 2025 г. В Габрово са осветени допълнително 31 пешеходни пътеки на възлови участъци, а в районите на седем училища са монтирани соларни пътни знаци и предпазни парапети. Развитието на транспортната система е резултат от дългогодишна последователна работа и успешно партньорство между Община Габрово, „Общински пътнически транспорт“ ЕООД, изпълнителите и проектните екипи. Източник: Дарик радио
Оборотът на „Българска фондова борса“ (БФБ) през юли е в размер на 64.51 млн. евро и отчита ръст от 67.9% спрямо година по-рано. На месечна база обаче има спад от 54.34%. Броят на сделките през юли също нараства на годишна база с 31.79%, като на месечна база се отчита спад от 19.25%. През юли са сключени 7058 сделки. Комисията за регулиране на съобщенията (КРС) обяви, че ще сезира Комисията за защита на потребителите (КЗП) за извършване на проверка на „Еконт Експрес“ АД. Поводът е обявеното от компанията увеличение на цените на куриерските услуги, което трябва да влезе в сила от 1 август 2026 г. Регулаторът ще поиска от КЗП да установи дали са налице обективни икономически фактори, които да обосновават поскъпването. Съгласно чл. 65, ал. 1 от Закона за пощенските услуги (ЗПУ), цените на неуниверсалните пощенски услуги, каквито са куриерските, се определят самостоятелно от операторите. Те се съобразяват с търсенето и предлагането на пазара и не подлежат на предварително одобрение от КРС. Единственото задължение на операторите е да уведомят комисията за новите цени в срок от 10 дни преди влизането им в сила. Междувременно КРС информира и за други промени, свързани с дейността на „Еконт Експрес“. С решение от 23 юли 2026 г. комисията е прекратила предсрочно индивидуалната лицензия на дружеството за извършване на услуги от обхвата на универсалната пощенска услуга (УПУ). Това е станало по искане на самата компания и е в сила от 21 юли 2026 г. В резултат на това „Еконт“ преустановява предоставянето на следните услуги: Кореспондентски пратки и малки пакети до 2 кг., Печатни произведения до 5 кг., Пратки за незрящи и слабовиждащи лица до 7 кг. и Вътрешни и международни пощенски колети до 20 кг. Прекратяването на тази лицензия не засяга извършването на куриерски услуги. В ход е и процедура за предсрочно прекратяване на индивидуалната лицензия на дружеството за извършване на пощенски парични преводи. Очаква се тя да влезе в сила от 25 септември 2026 г. Източник: Дарик радио
|
Регулирана информация |
|
|
|
Инвестиции
|
| |
|
|
| |
|
Продажби |
|
|
|
|
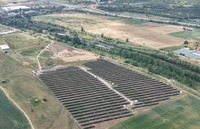 |
 Благоевград
111 дка собствена земя (в два съседни парцела по 55 дка) на входа на града от АМ "Струма"
|
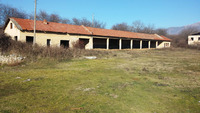 |
община Кочериново (област Кюстендил)
Площ: 13,657 кв.м консолидирана земя, с възможна промяната на статута на парцела за друг вид производствена дейност.
|
 |
гр. Самоков, област София
Индустриален актив с площ от 17 285 м , разположен в индустриалната зона на гр. Самоков, София област
|
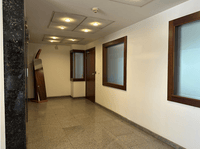 |
София център
500 кв.м, функционално разпределени между open space зона, самостоятелни кабинети, зала за срещи, сървърно помещение и санитарен възел
|
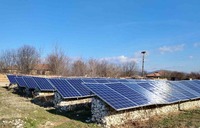 |
Общини: Чирпан, Братя Даскалови, Брезово, Панагюрище и Първомай
Обща площ: около 40 декара собствена земя в областите на град Пловдив и Стара Загора, 29 инсталирани ФЕЦ-а, всеки с капацитет 29 700 Wp, 3 допълнителни имота, с възможност за развитие
|
|
|
Българска стопанска камара
|
| |
|
Светът
|
| |
|
Европа |
|
Европейският съюз прави опит досега да задържи най-обещаващите технологични компании на континента. Европейската комисия обяви създаването на Scaleup Europe Fund – нов инвестиционен фонд с целеви размер от около 5 млрд. евро, който ще осигурява капитал за компании в най-критичния етап от развитието им – когато вече са доказали технологията си, но се нуждаят от стотици милиони евро, за да се превърнат в глобални играчи. Именно на този етап Европа традиционно губи голяма част от своите бъдещи технологични лидери. Докато европейската екосистема успява да създава добри стартъпи, много от тях са принудени да продължат да търсят финансиране от американски или азиатски фондове, включително защото на континента практически липсват инвеститори с достатъчно голям ресурс за сделки от подобен мащаб. Според Европейската комисия това създава риск не само компаниите, но и стратегически технологии, таланти и интелектуална собственост постепенно да се изместват извън Европа. Новият фонд трябва да запълни именно тази празнина. Той ще инвестира в европейски компании, развиващи стратегически технологии – от изкуствен интелект, квантови технологии и полупроводници до роботика, космически технологии, енергетика, биотехнологии, медицински технологии, нови материали и агротехнологии. Scaleup Europe Fund ще бъде изграден като публично-частно партньорство. Европейската комисия ще участва с 1 млрд. евро, а останалият капитал ще бъде осигурен от водещи европейски инвестиционни групи, пенсионни фондове и финансови институции, сред които Novo Holdings, EIFO, CriteriaCaixa, Santander/Mouro Capital, Wallenberg Investments и Allianz. За разлика от редица европейски финансови инструменти, инвестиционните решения няма да се вземат от европейските институции. След конкурс Европейският съвет по иновациите (EIC) избра шведската инвестиционна компания EQT за предпочитан управител на фонда. Тя ще управлява капитала като независим, пазарно ориентиран фонд мениджър, а ЕК ще има ролята на инвеститор, но няма да участва в избора на конкретните компании. Комисията очаква фондът да подкрепя инвестиционни рундове за над 100 млн. евро – значително над лимитите на съществуващите инструменти на Европейския съвет по иновациите. Целта е европейските компании да могат да набират необходимия капитал, без да бъдат принудени да преместват бизнеса си или да се продават на инвеститори извън Европа още в ранна фаза на растеж. В момента се финализират правната структура на фонда и ангажиментите на учредителите. След първото затваряне на фонда EQT ще започне нов кръг за набиране на капитал, с който общият ресурс да достигне приблизително 5 млрд. евро. Първите инвестиции в европейски deep tech компании се очакват през есента на 2026 г. Кандидатстването ще бъде отворено за компании, които са установени или възнамеряват да се установят в държава членка на ЕС или в страна, асоциирана към третия стълб на програмата Horizon Europe. Подборът ще се извършва от EQT чрез открит и конкурентен процес, като досегашно участие в програми на Европейския съвет по иновациите няма да носи предимство.
|
Америка |
|
Федералният резерв остави основната си лихва без промяна, но това не означава, че финансовите условия в американската икономика са останали същите. Докато централната банка запази целевия диапазон на овърнайт лихвата между 3,50% и 3,75%, пазарът на държавни облигации сам наложи допълнително затягане. Доходността по 30-годишните американски книжа достигна 5,27%, най-високото равнище от 2007 година, а десетгодишната доходност също се повиши значително. Така без нито едно официално увеличение на лихвите ипотеките, корпоративните заеми, финансирането на инфраструктура и оценките на акциите вече започват да усещат ефекта на по-скъпия капитал. От юни доходността по 30-годишните облигации се е повишила с около 34 базисни пункта, тази по десетгодишните с приблизително 24 пункта, а при двегодишните ръстът е само около 10 пункта. Пазарът не просто очаква едно или две бъдещи решения на Фед. Той преоценява дългосрочната цена на парите в американската икономика. По-високите доходности охлаждат кредитирането, понижават цените на част от финансовите активи и правят новите инвестиции по-трудни за оправдаване. Това би трябвало постепенно да намали търсенето и да помогне на инфлацията да се върне към целта от 2%. Проблемът е, че пазарното затягане е много по-малко прецизно от едно контролирано решение на централната банка. Федералният резерв може да увеличи основната си лихва с 25 базисни пункта и след това да наблюдава ефекта. Пазарът на облигации не работи по този начин. Той може да поиска рязко по-висока доходност заради инфлация, петрол, дефицити, огромни емисии държавен дълг или загуба на доверие в самата централна банка. Когато тези фактори се натрупат едновременно, движението може да стане самоподсилващо се. Инвеститорите продават облигации, доходността се покачва, загубите привличат още продавачи, а по-високите лихви започват да натискат икономиката и финансовите пазари. Ако пазарът смята, че Федералният резерв е прекалено мек, че бюджетният дефицит е прекалено голям или че инфлацията няма да бъде овладяна, той изисква по-висока доходност. Така на практика облигационните инвеститори могат да направят това, което централната банка не желае да направи директно. Ако Фед разчита прекалено много на облигационния пазар, може да изглежда не като институция, която управлява финансовите условия, а като наблюдател на процес, който постепенно излиза извън нейния контрол. Дългосрочните държавни доходности са основа за определянето на ипотечните лихви, разходите по автомобилни кредити и много други форми на финансиране. Когато 30-годишната доходност достига 5,27%, цената на дългосрочния кредит се покачва дори без промяна на основната лихва на Фед. За купувачите на жилища това означава по-високи месечни вноски и още по-труден достъп до собствено жилище. За компаниите означава по-скъпо рефинансиране, по-ниска настояща стойност на бъдещите печалби и по-висока минимална доходност, която трябва да оправдае всяка нова инвестиция. Особено чувствителен е технологичният сектор. Голяма част от оценката на компаниите с висок растеж идва от печалби, очаквани години напред. Когато безрисковата доходност се повишава, тези бъдещи парични потоци струват по-малко в настоящето. Това е чиста финансова математика, но ефектът може да бъде огромен при компании с високи коефициенти. Същевременно най-големите технологични групи инвестират безпрецедентни суми в центрове за данни, електроенергия, памет и изчислителна инфраструктура. Дори когато разполагат със силни баланси, по-високата цена на капитала постепенно вдига летвата пред възвръщаемостта на тези проекти. По-широкият проблем е, че облигационният пазар може да продължи да затяга условията, докато не се случи едно от три неща. Първият възможен край е цената на кредита да стане достатъчно висока, за да забави потреблението, инвестициите и инфлацията. Това би свършило работата на Фед, но цената ще бъде по-слаб растеж и вероятно натиск върху заетостта. Вторият вариант е инвеститорите, които залагат срещу облигациите, да понесат достатъчно големи загуби или разходи, за да прекратят позициите си. Третият е икономическите данни да се влошат толкова видимо, че пазарът сам да заключи, че допълнително затягане вече не е необходимо. Нито един от тези изходи не е безболезнен. Облигационният пазар вече изпраща различно послание. Дългосрочният капитал става по-скъп, а инвеститорите изискват все по-висока компенсация, за да държат американски държавен дълг. Това е сигнал не само за инфлацията, но и за съмненията около дефицитите, предлагането на облигации и способността на паричната политика да запази доверие. Ако доходността започне да се покачва прекалено рязко, ако ликвидността в държавния дълг се влоши или ако кредитните пазари започнат да блокират, Фед може внезапно да бъде принудена да реагира не срещу инфлацията, а срещу финансовата нестабилност.
Днешната динамика е тест дали новият председател на Фед може да използва пазарната дисциплина, без да позволи тя да се превърне в загуба на контрол. Реалната цена на капитала в останалата част от икономиката продължава да расте, водена от инвеститорите, които вече не са готови да чакат централната банка. За Уорш това може временно да бъде удобен съюзник в битката с инфлацията. Но ако пазарът на облигации продължи да затяга винта, скоро може да се окаже, че не Фед използва пазара, а пазарът принуждава Фед да последва неговото решение. infostock
|
Азия |
|
Доминацията на Китай при търговията с редкоземни минерали отдавна притеснява Запада. Азиатската страна контролира веригата за доставки на критични минерали, като държи около 60% от световния добив и до 90% от капацитета за рафиниране. Международната агенция по енергетика изчисли, че публичното финансиране на нови проекти в сектора се е увеличило повече от четири пъти до 65 милиарда долара между 2023 и 2025 г. На фона на глобалната надпревара за диверсификация на доставки, Казахстан си поставя амбициозната цел да се превърне в алтернатива на Китай. Според оценки на Атлантическия съвет Казахстан е на трето място в света с 20 милиона тона редкоземни елементи, като остава с едва един милион тона от оценката за Бразилия. Правителството твърди, че <b>страната притежава над 9500 находища на полезни изкопаеми, включително най-търсените като литий, тантал и волфрам, и активно производство или доказани ресурси на около половината от минералите, определени от САЩ като критични за електрификацията и националната сигурност. Миналата година новооткритото находище Жана Казахстан на около 420 км от Астана засили амбициите на страната в сектора. По данни на местните власти то може да съдържа над 20 милиона тона редкоземни ресурси, въпреки че оценката все още не е потвърдена. Едновременно с това американската Ex-Im Bank и International Development Finance Corporation изразиха интерес към финансиране на сделка за 1,6 милиарда долара за разработване на два волфрамови находища. Казахстан и Саудитска Арабия пък подписаха споразумение за сътрудничество в минното дело, а ADQ от Абу Даби участва в консорциум от 1,8 милиарда долара за проучване на инвестиционни възможности в региона. Въпреки увеличаващия се интерес, Казахстан е далеч от реална замяна на Китай при търговията със Запада, пише The National. Местната минна индустрия продължава да разчита на оборудване от времето на Съветския съюз, като липсват съвременен капацитет за преработка и разделяне на редкоземни оксиди, екологично чиста технология и стабилна регионална енергийна мрежа. Другият ключов проблем е географски - страната е най-голямата суша на света без излаз на море. За доставките си разчита на Средния коридор - маршрут с над 4250 километра железопътни линии, който обаче прави износа скъп и бавен. Алтернативният маршрут през Русия също не е предпочитан поради подозрения за сигурността на доставките от американска страна. фрам. Ако Казахстан успее да реализира амбициите си по отношение на минната индустрия, Западът може най-накрая да намери сериозен партньор в борбата за "независимост" от Китай. Докато страната се опитва да се справи с проблемите си обаче, Европа и САЩ продължават да инвестират в проучвания и разработване на нови находища, някои от тях - съвсем близо до България. Източник: money.bg 
|
|
Индекси на фондови борси
03.08.2026 |
| Dow Jones Industrial |
| 54 357.80 |
(125.00) |
| Nasdaq Composite |
| 26 585.00 |
(670.10) |
Стокови борси
03.08.2026 |
|---|
| |
Стока |
Цена |
|
| Light crude ($US/bbl.) | 75.10 |
| Heating oil ($US/gal.) | 3.6607 |
| Natural gas ($US/mmbtu) | 2.7167 |
| Unleaded gas ($US/gal.) | 2.7671 |
| Gold ($US/Troy Oz.) | 4 137.66 |
| Silver ($US/Troy Oz.) | 60.78 |
| Platinum ($US/Troy Oz.) | 1 759.30 |
| Hogs (cents/lb.) | 83.91 |
| Live cattle (cents/lb.) | 22 832.50 |
|
|
|
Музей по спелеология и български карст – Чепеларе |
|

Музеят по спелеология и български карст се намира в гр. Чепеларе, Западните Родопи, и е единственият по рода си в България и един от малкото пещерни музеи в Европа. В него са изложени документи, снимки и скални образувания от родопския карст. Основан е през 1980 г. от Димитър Райчев – учител по биология и страстен спелеолог-изследовател на Родопите. Музеят е истински храм за запалените пещерняци.
Местоположение
|
Архив
Бизнес Индустрия Капитали |
|


 English




 До: 20.09.2026 г.- EUROSTARS - Европейско партньорство за иновативни МСП

 гр. София

